1. Arquitetura Institucional e Governança do Sistema Financeiro Nacional
O Sistema Financeiro Nacional (SFN) é regulado pelas diretrizes normativas do Conselho Monetário Nacional (CMN) e pela fiscalização direta do Banco Central do Brasil (Bacen). A regulação bancária brasileira destaca-se pelo rigor prudencial relativo a requerimentos de capital e governança corporativa, garantindo estabilidade sistêmica mesmo em conjunturas de volatilidade econômica global.
As instituições financeiras autorizadas compreendem bancos comerciais, múltiplos, bancos de fomento e cooperativas de crédito. Essa diversidade operacional atende desde conglomerados industriais nas capitais até agricultores familiares e microempreendedores individuais em municípios do interior.
2. O Papel Estratégico dos Bancos Públicos no Desenvolvimento Regional
As instituições públicas cumprem missões estruturantes no fomento socioeconômico brasileiro. O Banco do Brasil atua como principal operador do crédito rural do país, respondendo pelo repasse dos recursos do Plano Safra e do Pronaf para custeio de safras e sustentação da agricultura familiar em todas as macrorregiões.
A Caixa Econômica Federal detém a gestão exclusiva dos recursos do FGTS e dos financiamentos habitacionais do Sistema Financeiro da Habitação (SFH). Bancos estaduais exercem liderança em suas bases: o Banco do Nordeste (BNB) opera o microcrédito (Crediamigo e Agroamigo), o Banco da Amazônia (BASA) fomenta o Norte, o Banrisul ampara o Rio Grande do Sul, o BRB o Distrito Federal, o Banestes o Espírito Santo e o Banpará o Pará.
3. Bancos Comerciais Privados e o Crescimento do Cooperativismo
O segmento bancário comercial privado concentra conglomerados globais como Itaú Unibanco, Banco Bradesco e Banco Santander Brasil, além de bancos especializados como Banco Safra, BTG Pactual e Daycoval. Essas empresas lideram o financiamento de capital de giro, redes de maquininhas e operações de câmbio comercial.
Simultaneamente, o cooperativismo financeiro nacional cresce continuamente com confederações como Sicoob, Sicredi, Cresol e Unicred. As cooperativas de crédito ampliaram sua malha física no interior com taxas de juros competitivas e distribuição de sobras aos associados.
4. Inclusão Financeira: Correspondentes no País e Serviços Digitais
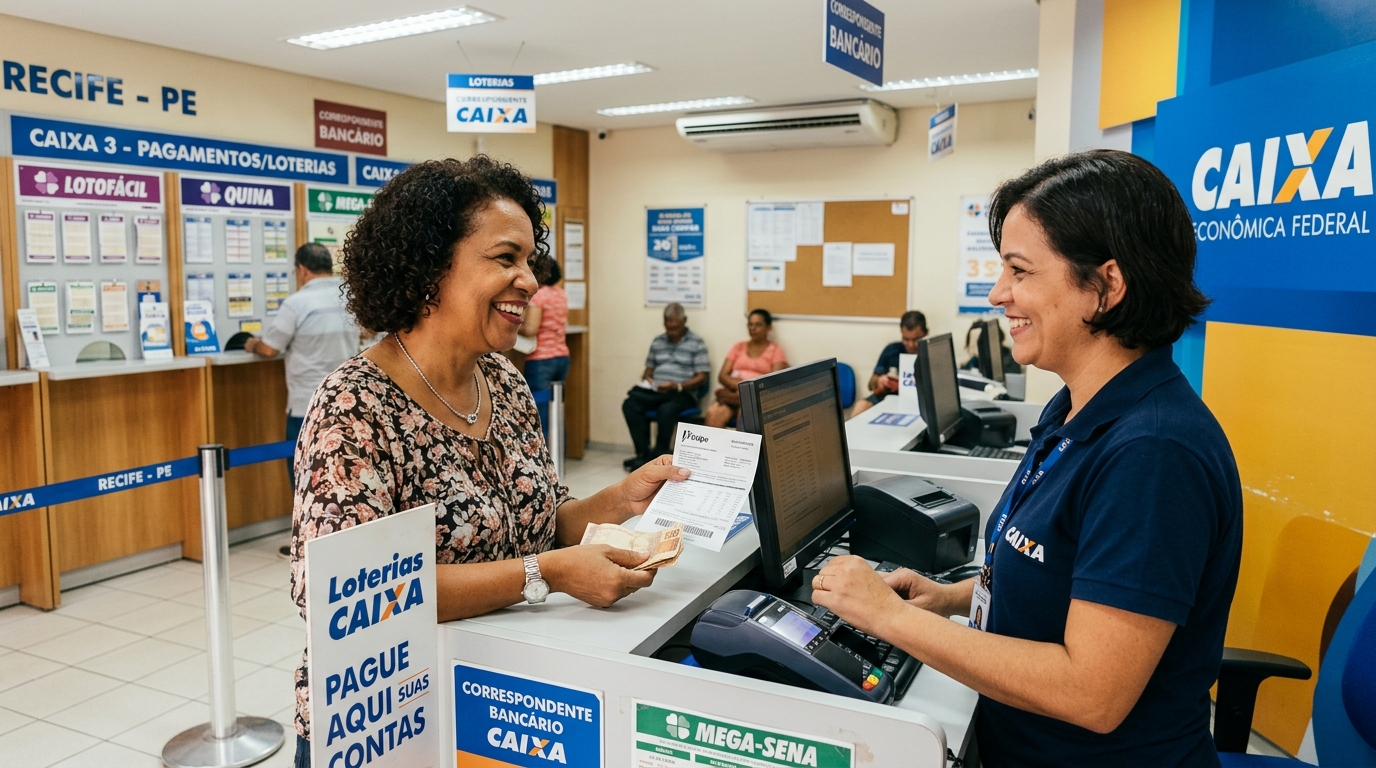
Em mais de dois mil municípios sem agências convencionais, a cidadania financeira é assegurada pelos Correspondentes no País (Resolução CMN nº 4.935/2021). Casas Lotéricas da Caixa e pontos do Bradesco Expresso e Caixa Aqui operam saques de benefícios sociais do INSS, Bolsa Família e quitação de boletos com segurança.
A consolidação do Pix e do Open Finance pelo Banco Central proporcionou a bancarização de milhões de cidadãos. Soluções como biometria facial e atendimento 24 horas protegem o patrimônio e os dados dos correntistas em todo o território nacional.
5. Direitos do Consumidor Bancário e Canais Oficiais de Ouvidoria
Todo correntista no Brasil conta com proteção regulatória nas suas relações com as instituições financeiras. Havendo controvérsias em tarifas ou transações não autorizadas, o consumidor deve inicialmente registrar ocorrência junto ao Serviço de Atendimento ao Consumidor (SAC) do banco. Caso a questão não seja solucionada no prazo legal, cabe acionar a Ouvidoria da instituição portando o protocolo original.
Permanecendo a divergência, o cidadão pode acionar a central de atendimento do Banco Central pelo telefone 145 ou pelo portal oficial bacen.gov.br, além de recorrer à plataforma governamental consumidor.gov.br e aos órgãos estaduais do Procon.